Borca batık şirketlere tanınan hesaplama kolaylığı 2028'e uzatıldı, kur farkı zararı hesaba katılmayacak
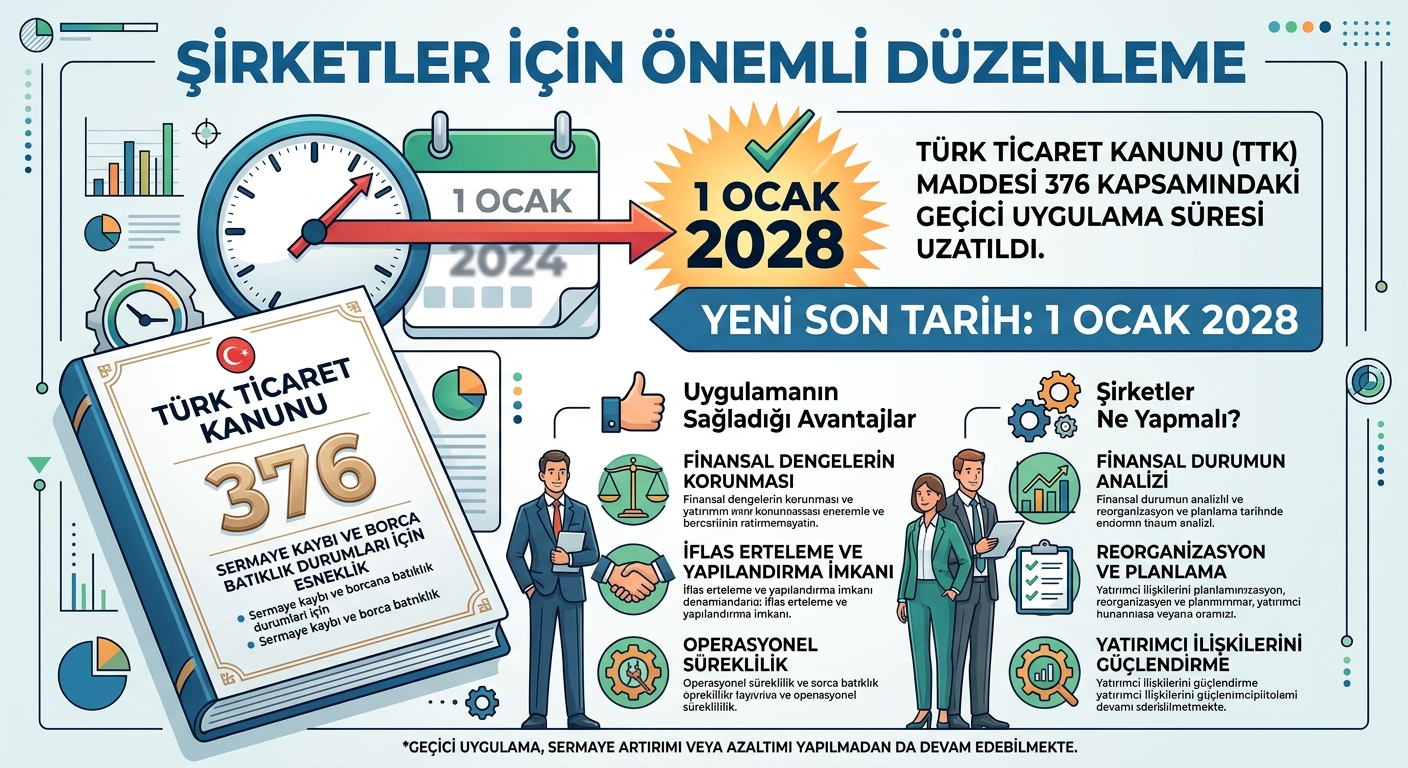
Ticaret Bakanlığı, sermaye kaybı yaşayan veya borca batık şirketlere tanınan hesaplama kolaylığını 1 Ocak 2028'e kadar uzattı. Konuya ilişkin tebliğ 10 Ekim 2026'da 33396 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girdi. Önceki süre 1 Ocak 2027'ydi. Borca batık şirketler ve sermaye kaybı olan şirketler, belirli kalemleri hesaplamalarında dikkate almayabilecek.
Kolaylık neyi kapsıyor?
Tebliğ, Türk Ticaret Kanunu’nun 376. maddesinin uygulanmasına ilişkin usul ve esasları değiştiriyor. Şirketler sermaye kaybı veya borca batıklık hesaplarında şu kalemleri isteğe bağlı olarak dikkate almayabilecek:
- Henüz ifa edilmemiş yabancı para yükümlülüklerinden doğan kur farkı zararlarının tamamı
- 2020 ve 2021'de tahakkuk eden kiralama giderleri, amortismanlar ve personel giderlerinin toplamının yarısı
Kolaylık yalnızca süreyi uzatıyor. Yüzdeler ve kapsam değişmedi.
Hangi durumlarda yükümlülük ortadan kalkmıyor?
Dünya’nın aktardığına göre hesaplamada dışarıda bırakılan tutarlar kayıtlarda duruyor. Bu tutarlar finansal tablolarda bilgi amaçlı dipnotlarda gösteriliyor, ayrı bir düzeltme kaydı yapılmıyor. Kur farkı kapsamı yalnızca tebliğde tanımlanan yükümlülüklerle sınırlı, tüm yabancı para borçlarını ve her zararı kapsamıyor. Aynı tutar birden fazla kez hesaptan düşülemez.
Kolaylık, sermaye kaybını giderme yükümlülüğünü ertelemiyor. Sermayenin yarısının kaybında yönetim kurulunun genel kurulu toplayıp önlem önermesi, üçte ikisinin kaybında ise sermaye azaltımı veya artırımı gibi seçeneklerin değerlendirilmesi gerekiyor. Borca batıklıkta aktiflerin borçları karşılayıp karşılamadığı kontrol edilmeli. Bu yükümlülükler aynen sürüyor.
ESNAFSESİ ÖZEL YORUMU & BÖLGE/SEKTÖR ESNAFINA ETKİLERİ
Anonim veya limited şirket olarak çalışan KOBİ’ler ve döviz borcu olan işletmeler için bu düzenleme, kur dalgalanmasının bilanço hesabını geçici olarak hafifletebilir. Ancak kolaylık borcu veya sermaye kaybı yükümlülüğünü ortadan kaldırmıyor. Sizin için geçerli olup olmadığını mali müşavirinizle kontrol edin. Bu bir tahmindir.
- Bilançonuzda yabancı para borcu ve kur farkı zararı olup olmadığını kontrol edin.
- Sermaye kaybı oranınızı (yarı, üçte iki) kolaylıklı ve kolaylıksız hesaplatın.
- Mali müşavirinizden dipnot ve beyan gereklerini yazılı öğrenin.
- Şirket yapısı ve destekler için küçük işletme rehberi sayfamıza bakın.
Mevzuat ve ekonomi gelişmeleri için esnaf haberleri sayfamızı takip edin.
Okuyucuya soru: Şirketinizde kur farkı zararı bilançoyu zorluyor mu? Yorumlarda paylaşın.
Kaynak: Ticaret Bakanlığı tebliği, Resmî Gazete (10 Ekim 2026, sayı 33396), Anadolu Ajansı, Dünya
📲 Esnaf Sesi’ni Takip Edin
📘 Facebook • 🐦 X • ▶️ YouTube • 📸 Instagram • 📨 Telegram Kanalımız • 💬 WhatsApp Kanalımız • 🦋 Bluesky • 🐘 Mastodon • 📌 Pinterest
Editör: Esnaf Sesi