TTK 376 Kapsamındaki Sermaye Kaybı Kolaylığı 1 Ocak 2028'e Uzatıldı
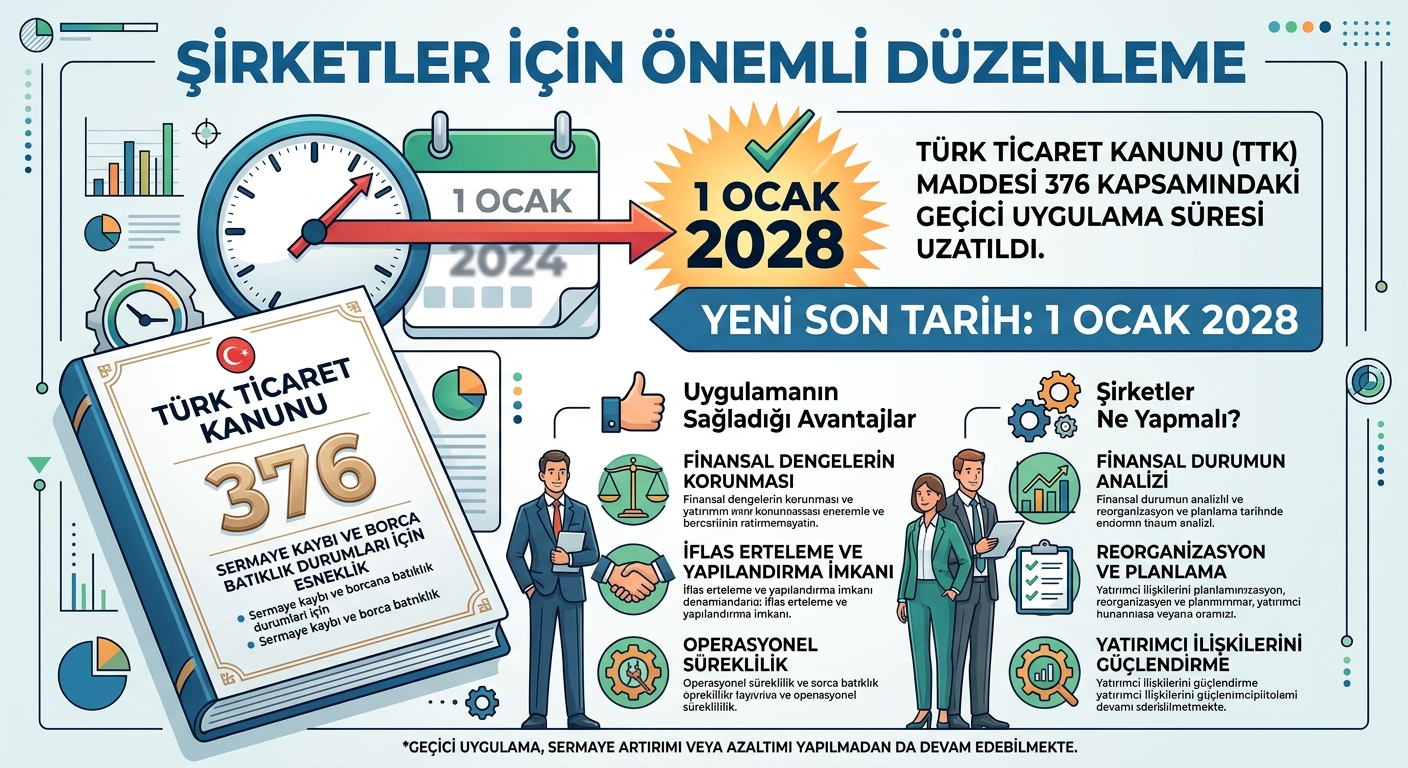
TTK 376 kapsamında sermaye kaybı ve borca batıklık hesaplamalarına ilişkin geçici uygulama süresi bir yıl uzatıldı. Ticaret Bakanlığı’nın tebliğ değişikliği 10 Ekim 2026 tarihli Resmî Gazete’de yayımlandı ve yayımı tarihinde yürürlüğe girdi. Düzenlemeyle uygulamanın bitiş tarihi 1 Ocak 2027'den 1 Ocak 2028'e çıkarıldı. Şirketleşmiş esnaf ve KOBİ yöneticilerini yakından ilgilendiren değişiklik, özellikle yabancı para borcu olan işletmeler için önem taşıyor.
Sermaye Kaybı ve Borca Batıklık Hesabında Ne Değişti?
Türk Ticaret Kanunu’nun 376. maddesi, sermaye kaybı ve borca batıklık hâllerinde şirket yönetimine belirli yükümlülükler getiriyor. Maddenin uygulanmasına ilişkin tebliğ 15 Eylül 2018 tarihli ve 30536 sayılı Resmî Gazete’de yayımlanmıştı. Yapılan değişiklik, bu tebliğin geçici 1. maddesindeki “1/1/2027” ifadesini “1/1/2028” olarak güncelliyor.
Alomaliye’nin aktardığına göre geçici uygulama kapsamında şu kalemler hesaplamanın dışında tutuluyor:
- Ödenmemiş yabancı para borçlardan doğan kur farkı zararlarının tamamı,
- 2020 ve 2021 yıllarında oluşan kira, amortisman ve personel giderleri toplamının yarısı.
Bu yıllara ilişkin oranlarda değişiklik yapılmadığı belirtiliyor. Kur farkı kolaylığının hangi dönemleri kapsadığı ise haberlerin bir kısmında ayrıntılı verilmiyor. Uygulamanın tam kapsamı için Resmî Gazete’deki tebliğ metni esas alınmalı.
Şirketler İçin Ne Anlama Geliyor?
Bu kolaylık, yabancı para borcu olan işletmelerin kur farkı zararı nedeniyle sermaye kaybı veya borca batıklık tespitine düşmemesine yardımcı olabiliyor. Süre uzatımı, bilanço değerlendirmelerinde bir yıl daha bu istisnadan yararlanılabileceği anlamına geliyor. Ancak kolaylık, şirketin gerçek finansal durumunu değiştirmiyor. Bu haber hukuki veya mali müşavirlik tavsiyesi değildir.
ESNAFSESİ ÖZEL YORUMU & BÖLGE/SEKTÖR ESNAFINA ETKİLERİ
Düzenleme, şahıs işletmesi olarak çalışan esnafı değil, limited ve anonim şirket olarak faaliyet gösteren işletmeleri ilgilendiriyor. Döviz cinsinden borcu, ithalat bağlantılı alımı veya dövizli kredisi olan şirketleşmiş esnaf için bilanço baskısını bir yıl daha hafifletebilir. Kapsamın sınırları nedeniyle her işletme aynı ölçüde yararlanmayabilir.
Şirket sahiplerinin yapabilecekleri:
- Bilançonuzda yabancı para borç ve kur farkı zararı bulunup bulunmadığını mali müşavirinizle gözden geçirin.
- Sermaye kaybı veya borca batıklık riski olup olmadığını, kolaylığın dışında kalan haliyle de hesaplatın.
- Döviz borcunuz varsa vade, kur ve nakit planınızı 2028 sonrasına göre de hazırlayın.
- Finansman ve yeniden yapılandırma seçenekleri için küçük işletme rehberimize ve esnaf teşviklerine göz atın.
Okurlarımıza soruyoruz: Şirketinizin dövizli borcu bilançonuzu nasıl etkiliyor? Deneyimlerinizi bizimle paylaşın.
Kaynak: Resmî Gazete (10 Ekim 2026, Sayı 33396), Ticaret Bakanlığı tebliği; Alomaliye, Foreks
📲 Esnaf Sesi’ni Takip Edin
📘 Facebook • 🐦 X (Twitter) • ▶️ YouTube • 📸 Instagram • 📨 Telegram Kanalımız • 💬 WhatsApp Kanalımız • 🦋 Bluesky • 🐘 Mastodon • 📌 Pinterest
Editör: Esnaf Sesi