

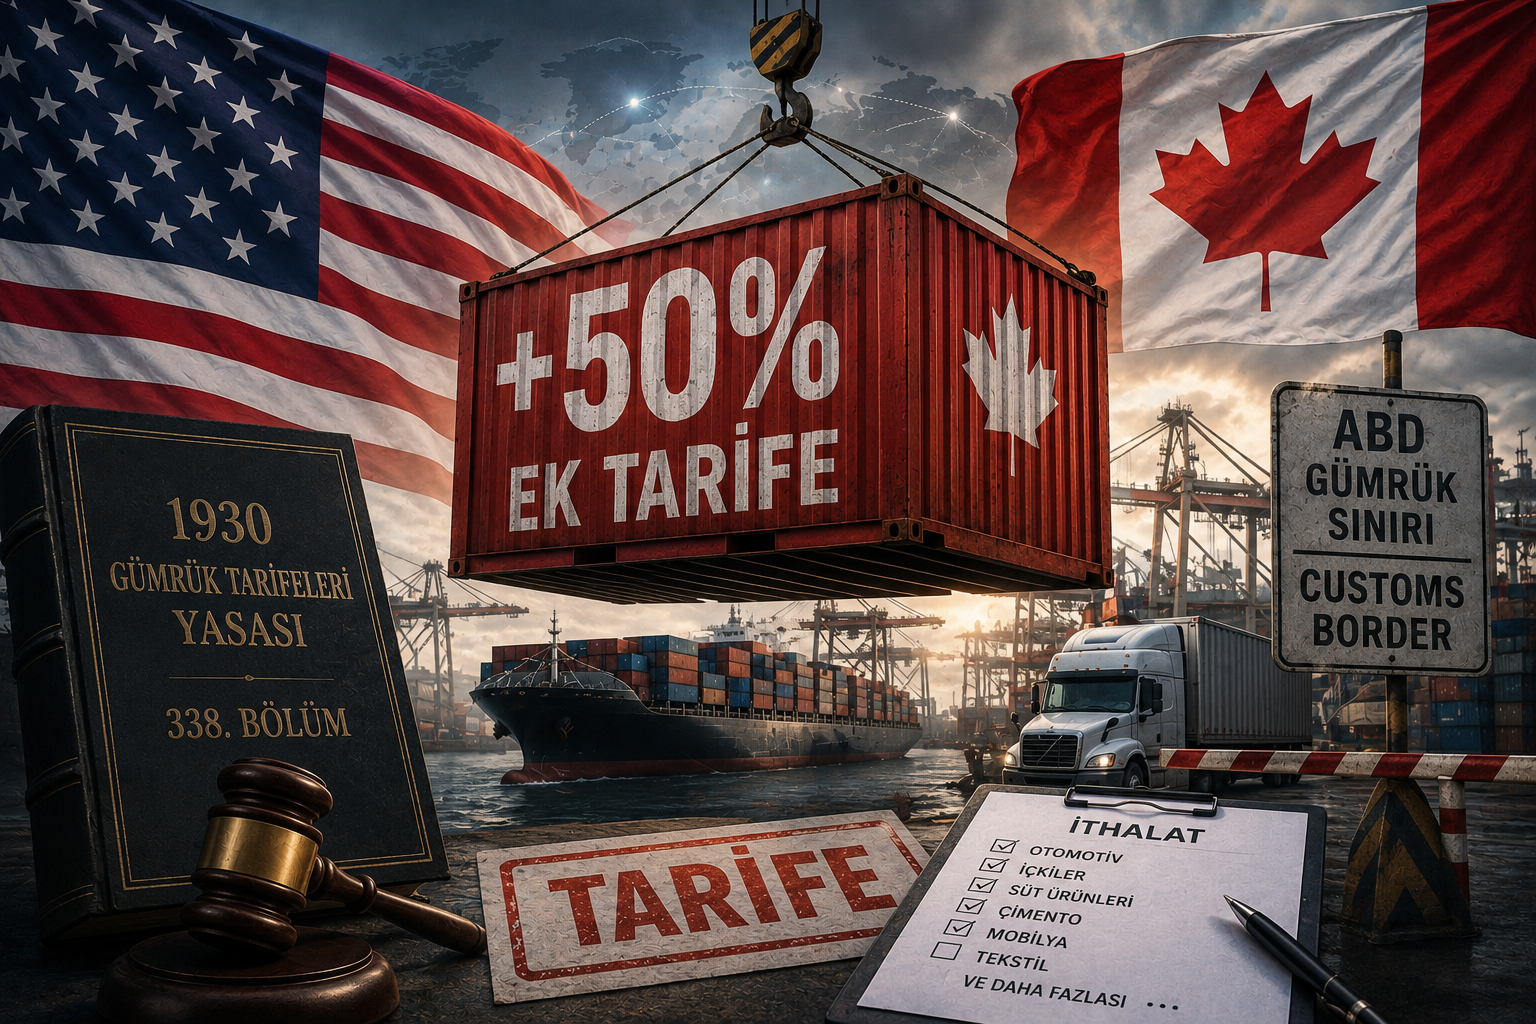

ABD Başkanı Donald Trump, 1930 tarihli Gümrük Tarifeleri Yasası'nın 338. Bölümü'nü ilk kez kullanarak Kanada menşeli belirli ürünlere yüzde 50 ek gümrük vergisi getirdi. Kararlar 19 Ağustos 2026'da yürürlüğe girecek.
ABD Başkanı Donald Trump, 20 Temmuz 2026'da imzaladığı üç ayrı başkanlık kararnamesiyle, 1930 tarihli Gümrük Tarifeleri Yasası'nın 338. Bölümü'ne dayanarak Kanada menşeli belirli ürünlere yüzde 50 oranında ek gümrük vergisi uygulanmasına karar verdi.
Karar doğrudan Türkiye'yi hedef almıyor. Ancak yaklaşık 96 yıl önce yürürlüğe giren ve uzun süredir kullanılmayan bir ticaret yetkisinin yeniden devreye alınması, ABD'nin küresel ticaret politikasında tarifeleri daha geniş ve öngörülemez biçimde kullanabileceğine ilişkin önemli bir işaret olarak değerlendiriliyor.
Üç kararnameyle getirilen ek tarifeler, 19 Ağustos 2026 saat 00.01'den itibaren ABD'ye giriş yapan kapsamdaki ürünlerde uygulanacak. Düzenlemenin yaklaşık 20 milyar dolarlık Kanada menşeli ithalatı kapsadığı belirtiliyor.
96 yıllık yasa yeniden devrede
Söz konusu düzenlemenin hukuki dayanağı, 1930 tarihli Tarife Yasası'nın 338. Bölümü (Section 338).
Bu madde, yabancı bir ülkenin ABD ticaretine karşı ayrımcı uygulamalarda bulunduğunun tespit edilmesi halinde, ABD Başkanı'na bu uygulamanın etkilerini dengelemek amacıyla ek gümrük vergileri uygulama yetkisi veriyor.
Section 338 kapsamında uygulanabilecek ek tarife oranı yüzde 50'ye kadar çıkabiliyor.
Düzenleme, Büyük Buhran döneminin ticaret politikalarıyla özdeşleşen 1930 tarihli Smoot-Hawley Tarife Yasası'nın bir parçası. Hukuk uzmanlarına göre bu yetki daha önce çeşitli dönemlerde gündeme gelmiş olsa da, ABD'de daha önce hiçbir başkan Section 338'i kullanarak tarife uygulamamıştı. Bu nedenle Trump yönetiminin kararı, yaklaşık bir asırdır kullanılmayan bir yetkinin ilk kez fiilen devreye alınması açısından tarihi önem taşıyor.
Kanada hangi gerekçeyle hedef alındı?
Trump yönetimi, Kanada'nın ABD ticaretine karşı ayrımcı uygulamalarda bulunduğunu savunuyor.
Üç ayrı kararname üç farklı alana ilişkin gerekçeye dayanıyor:
- Süt ürünleri: Kanada'nın süt ürünleri ithalatında ABD'li üreticilere diğer bazı ticaret ortaklarına kıyasla daha sınırlı erişim sağladığı iddiası.
- Motorlu araçlar: Kanada'nın ABD menşeli otomobillere yönelik uygulamalarının diğer ülkelerden gelen araçlara kıyasla ayrımcı olduğu iddiası.
- Alkollü içecekler: Kanada'daki eyalet ve bölge düzeyindeki alkol satış sistemlerinin ABD menşeli içeceklere yönelik ayrımcı uygulamalar içerdiği iddiası.
ABD yönetimi, yüzde 50'lik ek tarifeyi bu uygulamaların ABD ticareti üzerindeki etkisini telafi etmek amacıyla uyguladığını belirtiyor.
Tarife sadece otomobil, süt ve alkolden ibaret değil
Kararnamelerin başlıkları üç sektöre işaret etse de uygulamanın ürün kapsamı çok daha geniş.
Üç ayrı kararname kapsamında hazırlanan listelerde yüzlerce farklı tarife pozisyonu bulunuyor.
Kapsama giren ürünler arasında;
- Çimento,
- Mobilya,
- Tekstil ve çeşitli hazır giyim ürünleri,
- Bazı tarım ürünleri,
- Olta ve balıkçılık ekipmanları,
- Şarap ve diğer alkollü içecekler,
- Ahşap ve kâğıt ürünleri,
- Hokey sopaları ve bazı spor ekipmanları
gibi ürünler de bulunuyor.
Bu nedenle düzenlemenin etkisi yalnızca otomotiv, süt ve alkollü içecek sektörleriyle sınırlı kalmayacak. İthalatçıların, kendi ürünlerinin kararname eklerinde yer alan ABD Gümrük Tarife Cetveli (HTSUS) kodlarıyla eşleşip eşleşmediğini ayrıca kontrol etmesi gerekiyor.
USMCA kapsamında olan ürünler de muaf değil
Kararın en dikkat çekici yönlerinden biri de ABD-Meksika-Kanada Anlaşması (USMCA) kapsamında tercihli ticaret hakkına sahip ürünlerin otomatik olarak korunmaması.
Normal şartlarda USMCA menşe kurallarını karşılayan Kanada ürünleri ABD pazarında tercihli tarife avantajından yararlanabiliyor. Ancak yeni Section 338 düzenlemesi, kapsam dahilindeki ürünler açısından bu avantajı ortadan kaldırıyor.
Başka bir ifadeyle, bir Kanada ürünü USMCA kapsamında sıfır gümrük vergisiyle ithal edilebiliyor olsa dahi, ürün üç kararname kapsamında bulunuyorsa yüzde 50'lik ek Section 338 vergisine tabi olabilecek.
Enerji ve bazı ürünler kapsam dışında
Yeni yüzde 50'lik ek tarifenin kapsamı geniş olmakla birlikte, bazı ürünler için istisnalar bulunuyor.
Bunlar arasında;
- Enerji ürünleri,
- Potas,
- Section 232 kapsamında zaten ayrı tarifeye tabi ürünler,
- Bazı kritik mineraller,
- Bazı balıkçılık ürünleri,
- Diğer belirli istisna kategorileri
yer alıyor.
Tarifeler süresiz devam edebilir
Section 338'in bir diğer önemli özelliği, Section 122 gibi belirli bir süreyle sınırlı olmaması.
Yeni tarifeler için otomatik bir sona erme tarihi bulunmuyor. Başkan tarafından kaldırılmadığı veya değiştirilmediği sürece uygulama devam edebiliyor.
Bu durum, ABD'nin Kanada ile ticaret ilişkilerinde yeni bir belirsizlik alanı oluşturuyor.
Türkiye açısından neden önemli?
Yeni düzenleme doğrudan Türkiye'ye yönelik olmasa da Türk ihracatçıları açısından yakından takip edilmesi gereken gelişmelerden biri.
Bunun üç temel nedeni bulunuyor.
1. Ticaret anlaşmaları artık tek başına güvence olmayabilir
USMCA gibi kapsamlı bir serbest ticaret anlaşmasına sahip Kanada'nın dahi, anlaşmanın tercihli ticaret avantajlarına rağmen yeni bir ek tarifeyle karşı karşıya kalması, ticaret anlaşmalarının siyasi gelişmelerden tamamen bağımsız olmadığını gösteriyor.
Türkiye açısından bu durum, AB Gümrük Birliği başta olmak üzere mevcut ticaret düzenlemelerinin gelecekteki küresel ticaret politikaları karşısındaki dayanıklılığının önemini artırıyor.
2. ABD'nin tarife araçları genişliyor
Washington yönetimi son dönemde Section 301, Section 232, Section 122 ve diğer yasal mekanizmaların yanı sıra Section 338'i de devreye sokuyor.
Bu durum, ABD'nin ticaret politikasında tek bir tarife aracına bağlı kalmadığını ve farklı yasal dayanakları kullanarak ülke ve ürün bazında yeni vergiler getirebildiğini ortaya koyuyor.
Türk ihracatçıları açısından bu gelişme, ABD pazarına yönelik ticarette yalnızca mevcut vergi oranlarının değil, ABD'nin yeni ticaret politikalarının da yakından takip edilmesini gerekli hale getiriyor.
3. Tedarik zincirlerinde yeni fırsatlar oluşabilir
Kanada'nın ABD pazarındaki rekabet gücünün bazı sektörlerde zayıflaması, başka ülkelerdeki üreticiler için yeni fırsatlar ortaya çıkarabilir.
Özellikle;
- Çimento,
- Mobilya,
- Tekstil,
- Hazır giyim,
- Bazı tüketim ürünleri,
- Sanayi ürünleri
gibi alanlarda ABD'li ithalatçıların alternatif tedarikçiler araması mümkün.
Bu noktada Türkiye, rekabetçi fiyat, üretim kapasitesi ve lojistik avantajları sayesinde bazı ürün gruplarında alternatif tedarikçi olarak öne çıkabilir.
Kongre'de Section 338'i kaldırma girişimi var
ABD Kongresi'nde Section 338'in kaldırılmasını öngören H.R. 2464 – Repealing Outdated and Unilateral Tariff Authorities Act isimli yasa tasarısı bulunuyor.
Tasarı, 27 Mart 2025'te Temsilciler Meclisi'nde sunuldu ve Ways and Means Committee'ye sevk edildi. Ancak henüz komiteden ilerlemiş değil. Yeni tarifelerin ardından tasarının yeniden gündeme gelmesi ihtimali bulunuyor.
Esnaf ve KOBİ'ler için ne anlama geliyor?
Bu kararın Türkiye'deki esnaf ve KOBİ'lere doğrudan bir vergi yükü getirmesi söz konusu değil. Ancak küresel ticaret zincirlerindeki değişimler Türkiye'deki işletmeleri dolaylı olarak etkileyebilir.
ABD pazarında Kanada'nın payının azalması halinde Türk üreticileri için yeni ihracat fırsatları doğabilir. Ancak aynı zamanda ABD'nin farklı ülkelerden gelen ürünlere yönelik benzer tarifeleri genişletmesi halinde Türk ihracatçılarının da gelecekte yeni maliyetlerle karşılaşma riski bulunuyor.
Bu nedenle özellikle ABD'ye ihracat yapan KOBİ'lerin yalnızca mevcut gümrük vergilerini değil, ABD'nin ticaret politikasındaki yeni yasal düzenlemeleri ve ülke bazlı tarife kararlarını da yakından takip etmesi önem taşıyor.
Küresel ticarette yeni dönem
Trump yönetiminin 1930 tarihli Section 338'i ilk kez fiilen kullanması, ABD'nin ticaret politikasında dikkat çekici bir dönüm noktası olarak değerlendiriliyor.
Kanada'ya yönelik yüzde 50'lik ek tarifeler henüz yürürlüğe girmeden bile, karar küresel ticarette yeni bir belirsizlik dalgası oluşturmuş durumda.
Türkiye açısından ise mesaj açık: ABD pazarında fırsatlar artabilir, ancak aynı zamanda ticaret politikalarının öngörülebilirliği azalıyor.
Önümüzdeki dönemde Türk ihracatçıları için yalnızca ürün kalitesi ve fiyat rekabeti değil, gümrük mevzuatındaki hızlı değişimleri takip edebilmek de rekabet gücünün önemli bir parçası haline gelecek.
EsnafSesi'nin değerlendirmesi
ABD'nin yaklaşık bir asırdır kullanılmayan bir ticaret yetkisini yeniden devreye alması, küresel ticarette kuralların ne kadar hızlı değişebildiğini gösteriyor.
Kanada doğrudan Türkiye olmadığı için bu kararın bugün Türk esnafına doğrudan bir maliyeti bulunmuyor. Ancak ticaret savaşlarının genişlemesi halinde yeni pazarlar ve yeni riskler aynı anda ortaya çıkabilir.
Türk KOBİ'leri açısından önümüzdeki dönemin en önemli konusu, küresel ticarette oluşan boşlukları fırsata çevirmek ve yeni tarifelerden kaynaklanabilecek risklere karşı hazırlıklı olmak olacak.
Kaynaklar: Avalara, White & Case LLP, Wiley Rein LLP, GHY International, Troutman Pepper Locke, Holland & Knight ve ABD ticaret mevzuatına ilişkin kaynaklar.