


YENER KARADENİZ/İSTANBUL
Türk hazır giyim sektörü son yıllarda artan işçilik ve üretim maliyetleri nedeniyle özellikle Asya ve Kuzey Afrika'daki rakiplerine karşı fiyat rekabetinde zorlanırken, Avrupa pazarına yakınlık ve hızlı teslimat avantajını koruyor. Küresel tedarikçi veri platformu SupplySpark'ın yayımladığı "State of Turkish Apparel Manufacturing, 2026" araştırması, Türkiye'deki 8 bin 517 üretici profilini Hindistan ve Çin ile karşılaştırdı. Araştırmaya göre Türk üreticilerin medyan üretim termin süresi 42 gün olurken Çin'de bu süre 40 gün olarak hesaplandı. Aynı kurumun başka bir çalışmasına göre de Türkiye, temel hazır giyim ürünlerinde fiyat rekabetinde Çin'in gerisinde. Basic tişört, polo ve standart sweatshirt gibi yüksek adetli ürünlerde Çin'in FOB fiyatlarının Türkiye'den yüzde 15-40 daha düşük olabileceği belirtiliyor. Ancak küçük siparişlerde, karmaşık dikim ve yoğun yıkama gerektiren ürünlerde fark daralıyor veya tamamen kapanabiliyor. Avrupa'ya satışta Türkiye'nin düşük lojistik süresi ve gümrük avantajı da nihai maliyet farkını azaltıyor. Yine Hindistan ise 15 günlük medyan süreyle üretimde daha hızlı görünüyor. Ancak lojistik süreleri hesaba katıldığında tablo Türkiye lehine değişiyor. Rapora göre Türkiye'den Orta Avrupa'ya hazır giyim ürünleri karayoluyla yaklaşık 3-5 günde ulaşabiliyor. Çin ve Hindistan'dan denizyoluyla yapılan sevkiyatlarda ise üretim süresinin üzerine 3 ila 6 haftalık taşıma süresi eklenebiliyor. SupplySpark, bu nedenle Avrupa'daki markalar açısından üretim ve sevkiyatın birlikte değerlendirildiği toplam "time-to-shelf ", yani ürünün mağaza rafına ulaşma süresinde Türkiye'nin üç ülke arasında çoğu durumda en kısa seçeneği sunduğunu belirtiyor.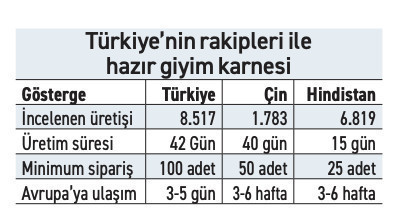
Siparişte Türkiye 100 adetle başlıyor
Araştırmanın dikkat çeken sonuçlarından biri minimum sipariş miktarlarında ortaya çıktı. Sipariş miktarını kamuya açık şekilde paylaşan 306 Türk üreticide medyan minimum sipariş miktarı ürün modeli başına 100 adet oldu. Bu miktar Çin'de 50, Hindistan'da ise 25 adet olarak hesaplandı. Türkiye'de minimum sipariş miktarını açıklayan üreticilerin yüzde 37'si 50 adet veya daha düşük siparişi kabul ederken, yüzde 31'inde sipariş miktarı 51-200 adet arasında bulunuyor. Yüzde 20'si 201-500, yüzde 8'i 501-1.000 adet arasında minimum sipariş verirken, 1.000 adedin üzerinde sipariş isteyenlerin oranı yüzde 4 seviyesinde kaldı.
SupplySpark, verilerin Türkiye'nin küçük numune siparişlerinden çok Avrupa moda perakendesine yönelik orta ölçekli üretime yoğunlaştığını gösterdiği değerlendirmesini yaptı. Ancak raporda önemli bir ayrıntıya da dikkat çekildi. Türkiye'deki 8 bin 517 üreticinin yalnızca yüzde 3,6'sı minimum sipariş miktarını, yüzde 2,8'i ise üretim terminini açık şekilde yayımlıyor. Çin'de üreticilerin yüzde 68'i minimum sipariş, yüzde 59'u termin bilgisi verirken, Türkiye bu açıdan rakiplerinin oldukça gerisinde kalıyor. Rapora göre Türk üreticilerin rekabet sorunu üretim kabiliyetinden çok bu bilgilerin alıcıya dijital ortamda sunulması tarafında yoğunlaşıyor.
Organik ve geri dönüşümde güçlü
Türkiye'nin rakiplerine karşı ayrıştığı alanlardan biri sürdürülebilir üretim sertifikaları oldu. SupplySpark veri tabanındaki Türk üreticiler arasında en yaygın sertifika 324 şirketle GOTS olurken, bunu 289 üreticiyle OEKO-TEX Standard 100, 273 üreticiyle Global Recycled Standard (GRS), 262 ile ISO 9001, 253 ile Organic Content Standard (OCS) ve 228 üreticiyle Recycled Claim Standard (RCS) izledi. Böylece Türkiye'de en yaygın altı sertifikanın dördünü organik veya geri dönüştürülmüş malzemeye ilişkin standartlar oluşturdu. Raporda, Avrupa perakendecilerinin organik ve geri dönüştürülmüş içeriğin belgelenmesine yönelik taleplerin Türk üreticilerdeki sertifika yapısını şekillendirdiği belirtilirken, GOTS ve GRS sertifikalı üretim arayan alıcılar açısından Türkiye ve Hindistan'ın geniş bir tedarikçi tabanına sahip olduğu ifade edildi. Çin'de ise ISO 9001 ve BSCI gibi kalite ve sosyal uygunluk standartları daha fazla öne çıktı.
Üreticilerin yüzde 88'i İstanbul'da
Çalışmaya dahil edilen 8 bin 517 Türk üretici profilinin 7 bin 457'sinin, yani yüzde 88'inin merkezi İstanbul'da bulunuyor. İstanbul'u 178 üreticiyle Bursa, 100 ile İzmir, 81 ile Denizli, 39 ile Ankara ve 32'şer üreticiyle Tekirdağ ve Kahramanmaraş izledi. Bölgesel uzmanlaşma da dikkat çekti. Raporda Denizli ev tekstili ve havlu üretiminde, Bursa örme ve teknik tekstilde, Kahramanmaraş ise iplik ve denim tarafında özel üretim kümeleri olarak gösterildi. Buna karşılık Hindistan'da üretimin Tirupur, Delhi, Mumbai, Noida, Jaipur ve Bengaluru gibi birçok merkeze dağıldığı; Çin'de ise Guangzhou, Dongguan, Shaoxing, Wenzhou, Shenzhen ve Hangzhou'nun öne çıktığı belirtildi.
Avrupa odağı belirgin
Türk üreticilerin ihracat pazarları da sektörün Avrupa'ya bağımlılığını gösterdi. İhracat pazarını açıklayan şirketler arasında 706 üretici Avrupa'yı hedef pazar olarak gösterirken, ülke bazında Almanya 399 üreticiyle ilk sırada yer aldı. Türkiye ayrıca araştırmaya dahil edilen üç ülke arasında tek bir Avrupa ülkesinin ABD'nin önünde yer aldığı tek üretim merkezi oldu. Çinli üreticilerin ihracat hedeflerinde dünya geneli ve ABD, Hindistan'da da dünya geneli ve ABD ilk sıralarda bulunuyor. Ürün gruplarında ise Türkiye'nin en yoğun üretici tabanı 444 şirketle mont ve dış giyimde görüldü. Rapora göre Türkiye'nin rakiplerinden ayrıştığı nokta tek bir temel ürüne yoğunlaşmak yerine örme ve dokumayı birlikte kapsayan geniş "full package" üretim yeteneği.
Sektör temsilcileri, tüm bu verilerin Türkiye'nin hazır giyimdeki güçlü potansiyelini açıkça ortaya koyduğunu ancak dijitalleşme ve şeffaflık adımlarının hızlandırılması gerektiğini vurguluyor. Özellikle Avrupalı markaların dijital platformlar üzerinden tedarikçi araması ve karar vermesi, bilgi paylaşımını ve veri güncelliğini kritik bir rekabet unsuru haline getiriyor. Uzmanlar, Türk üreticilerin sahip oldukları yüksek üretim kalitesini ve hız avantajını daha görünür kılmak için dijital pazarlama ve veri şeffaflığı yatırımlarına ağırlık vermesinin şart olduğunun altını çiziyor.
Öte yandan, sürdürülebilirlik odaklı sertifikalardaki güçlü konumun, Avrupa Yeşil Mutabakatı süreçlerinde Türk hazır giyim sektörü için en büyük kozlardan biri olmaya devam edeceği öngörülüyor. İstanbul merkezli yoğunlaşmanın yanı sıra Anadolu'daki ihtisaslaşmış üretim üslerinin de desteğiyle Türkiye, esnek üretim yapısını ve çevre dostu üretim kabiliyetini koruyarak küresel pazardaki ağırlığını sürdürmeyi hedefliyor.